Radar / Edição 06 / 21 de setembro de 2026
Plantando mais com menos
A área cresce, o crédito e o nutriente encolhem. O Brasil abre a safra 2026/27 com 12,36% mais hectares de soja e milho que em 2021/22, financiando 37,44% menos área e importando 14,30% menos fertilizante. Sobrou a produtividade para fechar a conta.
Custo · Insumo
O freio do adubo
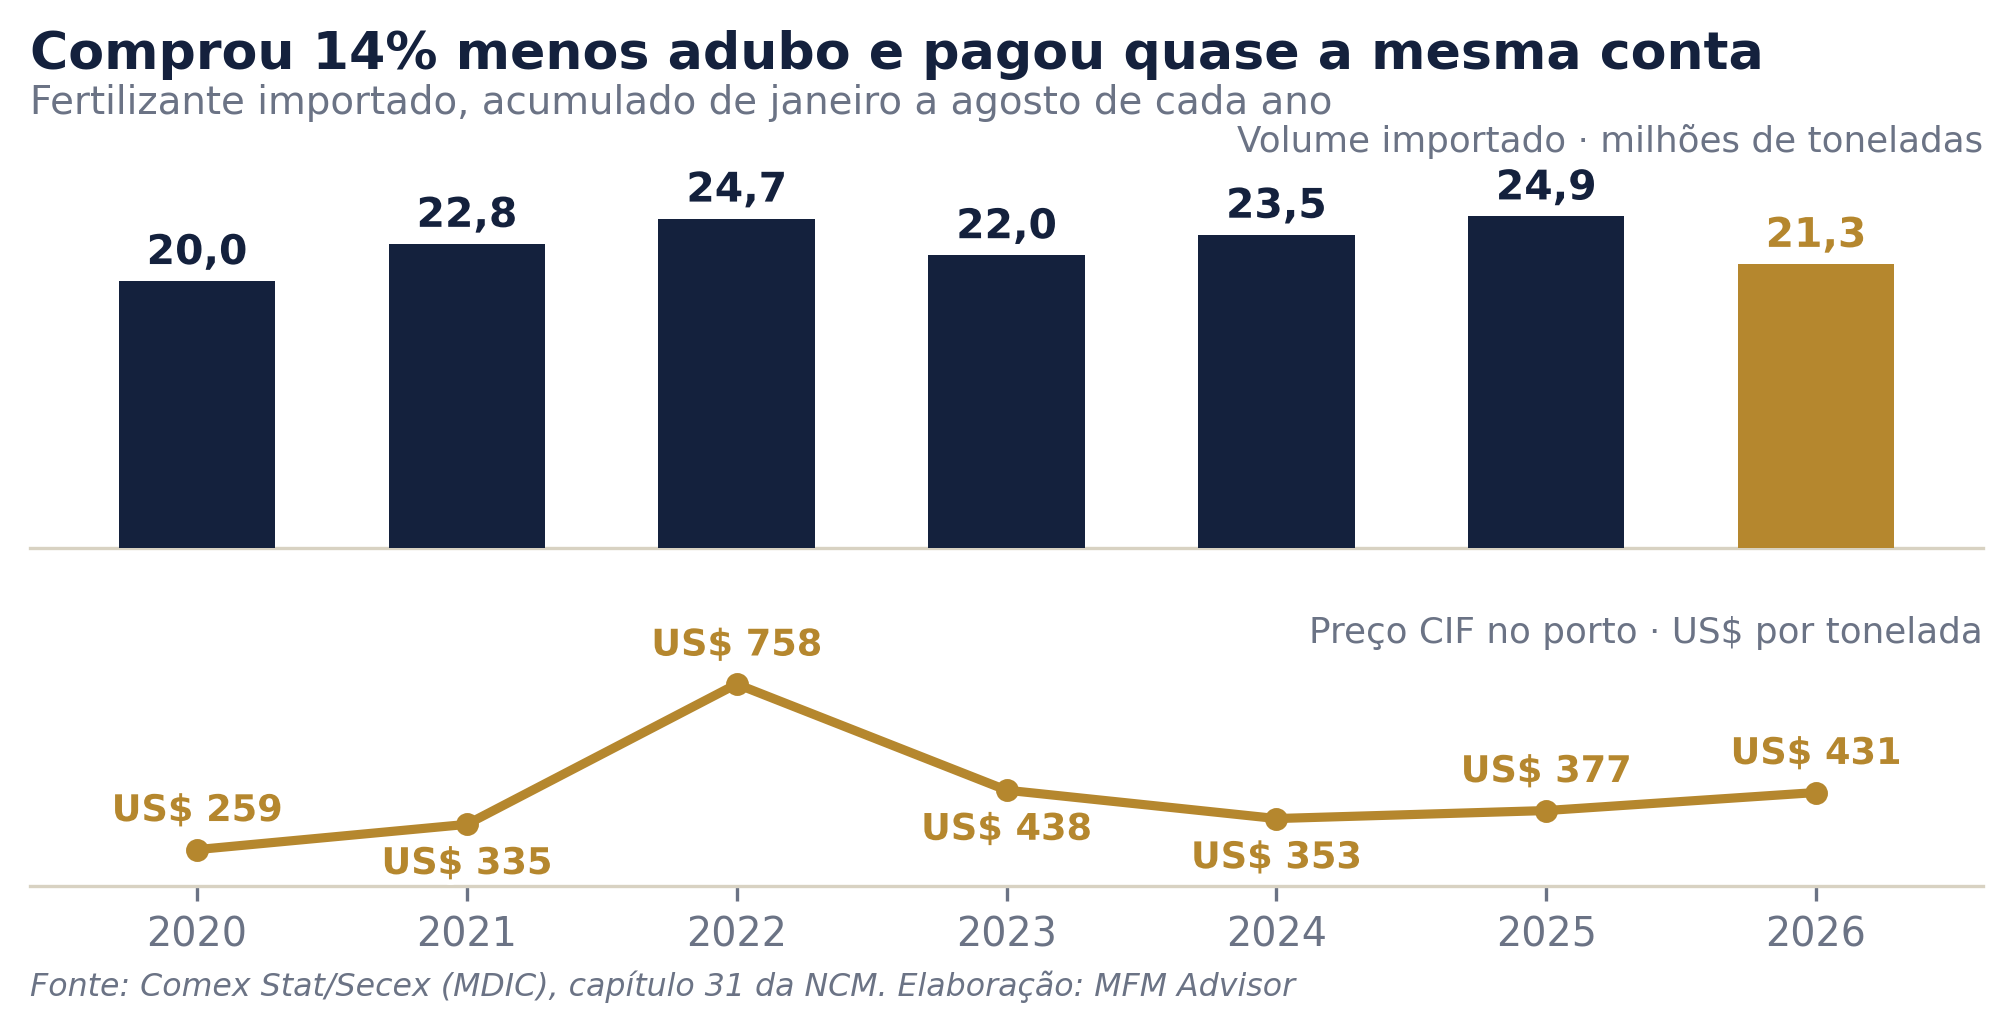
O produtor comprou 14,30% menos fertilizante e pagou quase a mesma conta. O corte já chegou ao nutriente que ninguém costuma cortar.
O Brasil importou 21,34 milhões de toneladas de fertilizante entre janeiro e agosto de 2026, contra 24,90 milhões no mesmo período de 2025, uma queda de 14,30% (Comex Stat/Secex, capítulo 31 da NCM). No mesmo intervalo o preço médio CIF no porto subiu de US$ 376,67 para US$ 431,00 por tonelada, alta de 14,42%. O resultado é uma conta quase idêntica: US$ 9,20 bilhões contra US$ 9,38 bilhões, diferença de apenas 1,92%. O produtor não gastou menos, comprou menos.
A leitura converge com o que o setor projeta por outra rota. A Yara estima entregas de 42 milhões de toneladas em 2026, queda de 14% sobre o ano anterior, e o Rabobank projeta recuo de 49,1 para 45,1 milhões de toneladas. São medições independentes, entrega ao produtor de um lado, desembaraço aduaneiro do outro, e chegam à mesma ordem de grandeza. Quando duas réguas distintas medem a mesma retração, o sinal deixa de ser ruído.
O detalhe que ainda não circulou está na composição. Até junho, o potássico, o nutriente de demanda mais rígida, acumulava alta de 5,72%, o que sustentava a tese de que o corte se concentrava em nitrogenados e formulados. Em julho e agosto o quadro virou: o potássico caiu 22,60% contra o mesmo bimestre de 2025, e apenas em agosto recuou 36,33%. O acumulado do ano passou a negativo, em 3,25%.
Agosto concentra o aperto. O volume total importado no mês caiu 40,43% contra agosto de 2025, com NPK e mistos em queda de 53,88% e nitrogenados em 35,38%. O mês não é atípico por artefato estatístico: no mesmo agosto, as importações brasileiras de carvão subiram 2,90% e as de diesel caíram 6,30%, o que descarta a hipótese de mês incompleto na publicação. A retração é do adubo, não do comércio exterior.
Crédito · Quem banca a safra
A tesoura do crédito
O crédito rural não encolheu apenas em dinheiro. Encolheu em hectare, e mais depressa.
A Farsul, lendo os dados do Banco Central, calculou que a área agropecuária financiada nas linhas de custeio caiu 25,80% em doze meses até julho, de 34,20 para 25,40 milhões de hectares, enquanto o valor liberado recuou 12,00% e o número de contratos, 10,30% (AgFeed, 10/09/2026). A assimetria entre as três quedas é o ponto: o crédito perdeu área mais rápido do que perdeu dinheiro.
Nas bases próprias o padrão se repete com janela distinta. Tomando julho e agosto, os dois primeiros meses do Plano Safra 2026/27, e as cinco culturas acompanhadas, o valor contratado de custeio somou R$ 27,54 bilhões contra R$ 35,90 bilhões no mesmo bimestre do ciclo anterior, recuo de 23,29%. A área financiada caiu 31,68%, de 5,84 para 3,99 milhões de hectares (SICOR/Banco Central). Por cultura, a retração de área vai de 24,50% no café a 70,08% no algodão, com pecuária de corte em 36,25%, milho em 29,83% e soja em 28,64%.
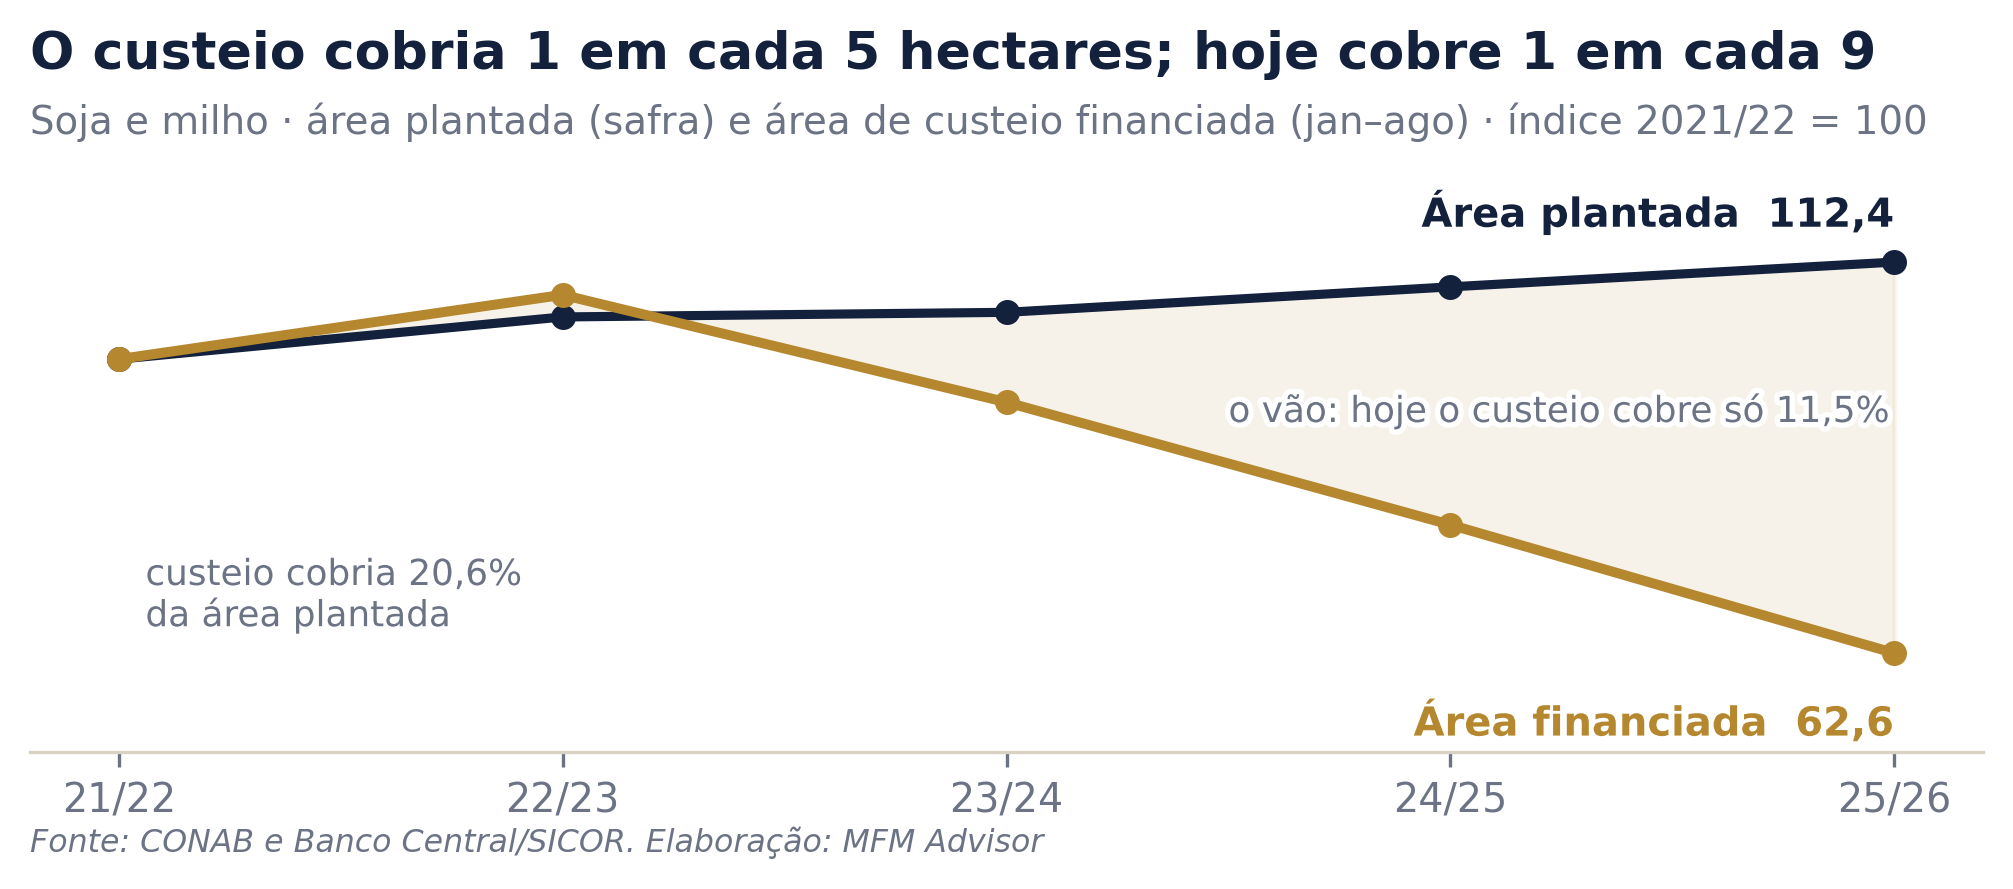
Confrontar a área financiada com a área efetivamente plantada dá a medida do descolamento. Em 2021/22, o custeio contratado até agosto cobria 20,60% da área de soja e milho. Na safra 2025/26 cobre 11,50%. A área plantada das duas culturas cresceu 12,36% no período, de 63,38 para 71,21 milhões de hectares (CONAB). O produtor plantou mais e financiou menos: a lavoura que era coberta em um a cada cinco hectares hoje é coberta em um a cada nove.
Uma ressalva de método é obrigatória. O SICOR preenche meses recentes de forma retroativa, e julho e agosto de 2026 ainda estão subindo: só na semana de 14 a 20 de setembro a base registrou 109 revisões de valor, todas para cima, somando R$ 407,00 milhões. A queda medida é, portanto, um piso. O sentido do movimento é robusto; a magnitude exata, não.
Bastidor · O que mudou na base
O que os dados revisaram esta semana
Entre 14 e 21 de setembro, 23 rodadas de coleta registraram 353 revisões. Quatro movimentos mudam, ou confirmam, a leitura da safra.
O milho mudou de destino, não de tamanho. O 12º levantamento da CONAB, incorporado à base em 19/09, elevou a produção de milho da safra 2025/26 de 142,96 para 144,01 milhões de toneladas. Na mesma revisão, porém, cortou a projeção de exportação de 46,50 para 43,92 milhões, recuo de 5,56%, e elevou o consumo interno de 95,04 para 98,20 milhões, alta de 3,33%. São 2,58 milhões de toneladas retiradas do porto e 3,16 milhões acrescentadas ao mercado doméstico, no mesmo ato.
O embarque acompanha: nos oito primeiros dias úteis de setembro a média diária foi de 286,20 mil toneladas, contra 343,80 mil um ano antes, queda de 16,70% (Secex). A leitura corrente atribui o recuo à demanda externa; a revisão da CONAB aponta a concorrência interna pelo grão, com o etanol de milho à frente.
O algodão entrega recorde com menos área, e as contas divergem. O 12º levantamento fixou a pluma da safra 2025/26 em 4.143,80 mil toneladas, alta de 1,53%, com área de 2.018,40 mil hectares, queda de 3,22%, e produtividade de 2.052,93 kg/ha, alta de 4,90%. A Agroconsult projeta 4,41 milhões de toneladas para a mesma safra, 266,20 mil toneladas acima do número oficial, com área 6,30% menor.
O IBGE confirmou a área da soja. O levantamento de agosto entrou na base em 21/09 e deu a segunda medição independente da área plantada: 48.339,30 mil hectares de soja, contra 48.608,60 mil da CONAB, diferença de 0,55%. No milho as fontes divergem bem mais, com o IBGE pondo a primeira safra 19,50% acima da CONAB: a convergência vale para a soja, não para o agregado.
O ciclo pecuário virou antes do trimestre. O IBGE registrou queda de 1,88% no abate de fêmeas no segundo trimestre, a primeira num 2º trimestre desde 2021. A série mensal do SIGSIF, de inspeção federal, já mostra o movimento adiante: a participação de fêmeas caiu de 44,68% em fevereiro para 31,79% em agosto, contra 38,72% em agosto de 2025, com abate total 21,55% menor. Os níveis não são comparáveis, o IBGE soma inspeção federal, estadual e municipal, mas a direção é a mesma e o dado mensal chega antes.
| Indicador, base própria | Atual | Variação | Janela e fonte |
|---|---|---|---|
| Fertilizante importado, volume | 21,34 Mt | −14,30% | jan–ago · Comex Stat/Secex |
| Fertilizante importado, preço CIF | US$ 431,00/t | +14,42% | jan–ago · Comex Stat/Secex |
| Custeio contratado, 5 culturas | R$ 27,54 bi | −23,29% | jul+ago · SICOR/BC |
| Área de custeio financiada | 3,99 mi ha | −31,68% | jul+ago · SICOR/BC |
| Boi gordo à vista | R$ 352,90/@ | +15,63% | 12 meses · CEPEA |
| Bezerro, Mato Grosso do Sul | R$ 3.410,12 | +15,41% | 12 meses · CEPEA |
| Café arábica à vista | R$ 1.546,58/sc | −30,19% | 12 meses · CEPEA |
| Soja Paranaguá à vista | R$ 161,89/sc | +15,79% | 12 meses · CEPEA |
Preços CEPEA na leitura de 18/09/2026. Elaboração: MFM Advisor.
A leitura do MFM Advisor
A produtividade virou a única variável que ainda fecha a conta
Menos crédito e menos nutriente sobre mais área só se sustentam enquanto o rendimento por hectare continuar subindo.
As três medições desta semana apontam para o mesmo lugar. A área plantada de soja e milho cresceu 12,36% em quatro safras; a área financiada por custeio caiu 37,44% no mesmo intervalo; o fertilizante importado recuou 14,30% no ano, com preço 14,42% maior. O produtor cobre mais terra com menos capital de giro e menos nutriente por hectare, e o que sustenta o resultado é o ganho de produtividade, visível no algodão, que entregou 4,90% a mais por hectare em área 3,22% menor.
A assimetria de risco é o ponto. Crédito e adubo são variáveis de decisão: o produtor escolhe quanto tomar e quanto aplicar. Produtividade não é, depende de clima e da resposta do solo à adubação reduzida. A NOAA elevou em 10/09 para 97% a probabilidade de um El Niño muito forte a partir do fim de setembro, com 45% a 50% da área brasileira de soja sob influência. A safra que está sendo plantada agora é a que testa a equação.
Três termômetros para as próximas edições: se o potássico confirmar em setembro a virada de julho e agosto; se o SICOR, ao preencher os meses recentes, reduzir a queda de área financiada para menos de 25%; e se a participação de fêmeas no abate federal seguir abaixo de 33%, o que consolidaria a retenção e sustentaria o bezerro.
Também na semana
- Profert. Aprovado no Senado, prevê até R$ 10 bilhões em cinco anos e meta de reduzir a importação de 85% para 40% a 50% até 2050. A Mosaic projeta queda de 15% a 20% na demanda da safra e de 30% nos fosfatados Agência Senado / Mosaic
- Marrocos. Acordo prevê 3,80 milhões de toneladas de fosfatados, 76% de um déficit projetado em 5 milhões para 2026/27, com tarifa zerada para a carne bovina brasileira CNN Brasil, 11/09
- Cota chinesa. A Abiec projeta esgotamento da cota de carne bovina entre março e abril de 2027, contra junho em 2026. Exportação de jan–ago somou 2,20 Mt, alta de 5%, e US$ 12,80 bilhões, alta de 22% Abiec, 17/09
- Etanol. Decreto 13.119/2026 institui subvenção de R$ 0,2519 por litro, com dedução obrigatória do preço de venda e identificação em nota fiscal Decreto de 16/09