Radar / Edição 05 / 31 de agosto de 2026
A conta do insumo — e quem banca a safra
O custo do fertilizante, do diesel e da mão de obra apertou a 2026/27 e o produtor corta insumo. Enquanto isso, o crédito que sustenta a safra mudou de mãos: as cooperativas passaram os bancos.
Mercado · Custo da safra
O aperto do insumo
O custo da 2026/27 tem um epicentro — o fertilizante. E a resposta do produtor é a mais dura: cortar insumo.
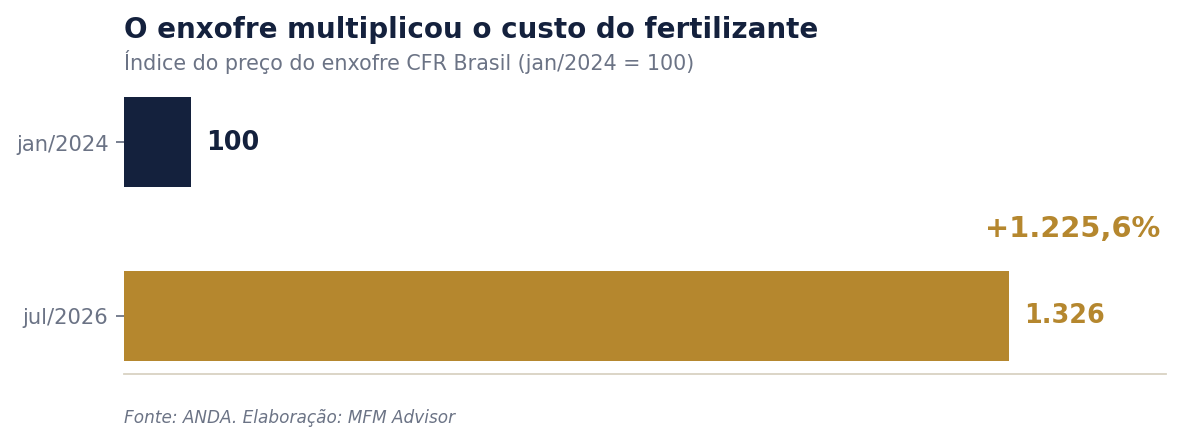
A pressão de custo da safra tem um epicentro no fertilizante. O enxofre — insumo-base dos fosfatados — subiu 1.225,6% entre janeiro de 2024 e julho de 2026 no porto brasileiro, segundo a ANDA, que pleiteia R$ 2 bilhões de subvenção para conter um prejuízo estimado em até R$ 30 bilhões. E não é só preço: a Mosaic prevê falta de fosfatado a partir de setembro, com uso podendo cair até 30% (CNN, 25/08) — é a estimativa de um fornecedor, mas o aperto de oferta é real.
O custo não para no adubo. A safra recorde deve elevar a demanda de diesel em cerca de 200 mil barris/dia acima do padrão de entressafra no pico de plantio e colheita, com os estoques americanos — origem de mais de 80% do diesel importado — na mínima sazonal (Bloomberg Línea, 30/08). E a mão de obra virou gargalo: 45% dos produtores já apontam a escassez como principal desafio e cerca de 30% trocaram de atividade por causa dela (CNA, 26/08).
Diante da conta, o produtor faz o que cabe no bolso: corta insumo. É o que explica a projeção de queda de 1,38% na produção de grãos da 2026/27, puxada por menos fertilizante e mais semente salva. No Mato Grosso, a Cogo projeta a margem da soja em apenas 4,1% (ante 3,3%) — uma folga mínima que o El Niño e a subadubação podem consumir. É a safra no fio da navalha: qualquer susto climático encontra a lavoura com menos defesa.
Crédito · Quem banca a safra
O crédito mudou de mãos
Com o custo no teto e o juro alto, o crédito virou tão decisivo quanto o preço — e trocou de dono.
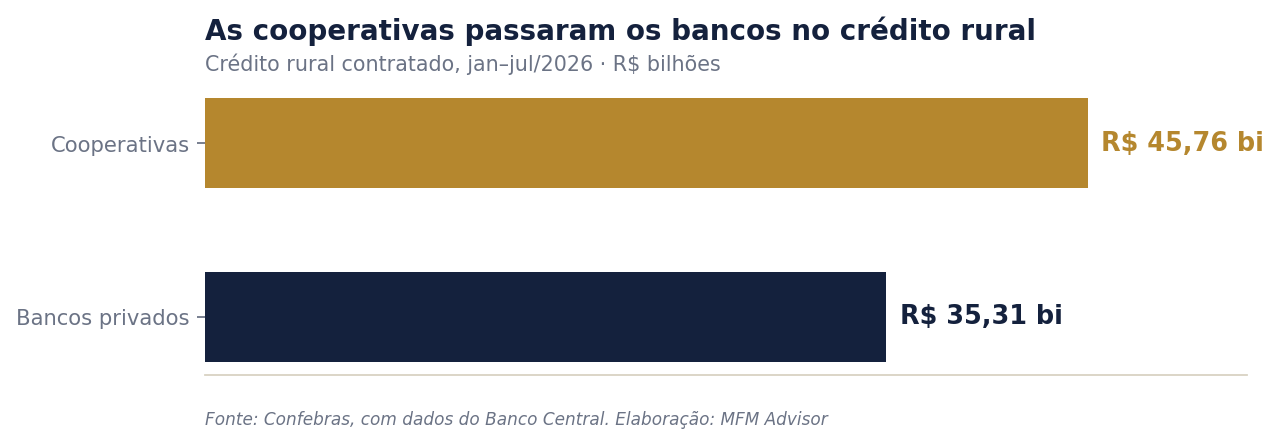
Se o custo aperta, a pergunta seguinte é quem banca a safra — e a resposta mudou. Pela primeira vez, as cooperativas superaram os bancos privados no crédito rural: contrataram R$ 45,76 bilhões entre janeiro e julho de 2026, contra R$ 35,31 bilhões dos bancos privados, saindo de um saldo negativo de R$ 1,46 bilhão em 2025 para R$ 10,45 bilhões positivos (Confebras, com dados do Banco Central, 24/08). O avanço é mais forte nos 629 municípios onde os bancos tradicionais recuaram — o funding foi para onde o balcão sumiu.
O Estado também se mexeu, e mirou no ponto mais dolorido: o fertilizante. O Conselho Monetário Nacional cortou para 3% ao ano (ante 8% e 6,5%) o juro do plano Brasil Soberano para investimento na cadeia de fertilizantes, com prazo de protocolo no BNDES até 31 de dezembro de 2027 (CMN/BC, 27/08). Na mesma semana, o CMN destravou a renegociação de dívidas rurais, liberando as instituições a usar até 40% dos recursos obrigatórios para reestruturar operações de produtores atingidos por clima e mercado (Resolução 5.330/2026).
No elo cooperativo, o movimento se repete no balcão: a Coamo manteve R$ 9 bilhões em financiamento aos associados diante do que chamou de "tempestade perfeita" de custo e juro (Bloomberg Línea, 27/08). O desenho é claro — com o custo no teto e o juro alto, o crédito virou tão decisivo quanto o preço na hora de fechar a conta da safra.
Contraponto · A receita
Mas a receita ainda segura
Nem tudo é aperto: algodão, açúcar, café e a janela americana da carne dão sustentação do lado da receita.
Do lado da receita, há fôlego. O algodão bateu recorde histórico de exportação: 3,37 milhões de toneladas no ano comercial encerrado em julho (+19%), com US$ 5,3 bilhões de receita (ABRAPA, 24/08). O açúcar tem a oferta mundial projetada em 184,9 milhões de toneladas, com El Niño como principal risco de aperto — e risco de oferta tende a sustentar preço (USDA, 26/08). E o café arábica subiu 35% desde junho, embora a chuva em excesso tenha derrubado a fração de café fino, a de maior prêmio (Bloomberg Línea, 24/08).
Na carne, abre-se uma janela e fecha-se uma porta ao mesmo tempo. Os Estados Unidos ampliaram a cota de importação em 300 mil toneladas por 90 dias a partir de 1º de setembro, o que ajuda a compensar a taxa chinesa (Abrafrigo, 27/08) — mas o ganho é limitado, porque a cota exige preços cerca de 25% menores (Abiec, 26/08). E a União Europeia fecha a porta às proteínas brasileiras em 3 de setembro, prazo que o ciclo de vida do boi torna quase impossível de cumprir (Globo Rural, 08/2026).
Também na semana
- Trigo. Safra brasileira 2026 recua 23,5% (CONAB) e a indústria moageira projeta custo maior com menor oferta Sindustrigo/SP
- Soja/China. China pode cortar 25% das importações (cerca de 23 Mt) até 2030 — sinal de demanda estrutural a vigiar Embrapa Soja (projeção)
- Carne/EUA. Rebanho de corte americano no menor nível desde 1952 (-13% desde 2019) sustenta a demanda importadora BTG/USDA
- Amônia. Pesquisa brasileira avança em rota mais barata e limpa de amônia — alívio futuro no custo do nitrogenado FAPESP/CINE
A leitura do MFM Advisor
Nesta safra, o custo e o crédito decidem antes do preço
A 2026/27 está sendo escrita menos pela demanda e mais pela estrutura de custo e pelo acesso a crédito.
Junte as peças e o desenho é claro: a safra 2026/27 está sendo escrita menos pela demanda e mais pela estrutura de custo e pelo acesso a crédito. O produtor que corta fertilizante para caber no orçamento está, na prática, hipotecando produtividade — troca risco financeiro hoje por risco agronômico na colheita. E numa safra assim, o funding deixou de ser detalhe: escolher bem entre a cooperativa, o banco e a linha subsidiada do Estado passou a valer tanto quanto travar o preço de venda.
Para o produtor, a leitura prática tem duas frentes, ambas sob algum controle. A primeira é a compra de insumo: quem travou fertilizante cedo e planejou a adubação atravessa melhor a escassez do fosfato; quem deixou para a última hora compra caro e aduba menos. A segunda é o crédito: a virada das cooperativas e o juro de 3% do Brasil Soberano abrem alternativas reais ao balcão bancário — mas exigem que o produtor conheça as linhas antes de precisar delas.
As próximas edições acompanham três termômetros da 2026/27: a chegada — ou não — do fosfato e do enxofre para o plantio, o ritmo de desembolso do crédito cooperativo, e o repasse do juro de 3% do fertilizante ao custo real da lavoura.
Sobre