Radar / Edição 07 / 28 de setembro de 2026
Acesso, não preço
O maior comprador da carne brasileira sumiu em dois meses e a arroba não caiu. Quem decidiu a troca de destino foi cota, tarifa e protocolo sanitário, não o mercado. E o que travou aqui dentro não foi o crédito, foi a proteção.
Demanda · Acesso a mercado
A troca de destino
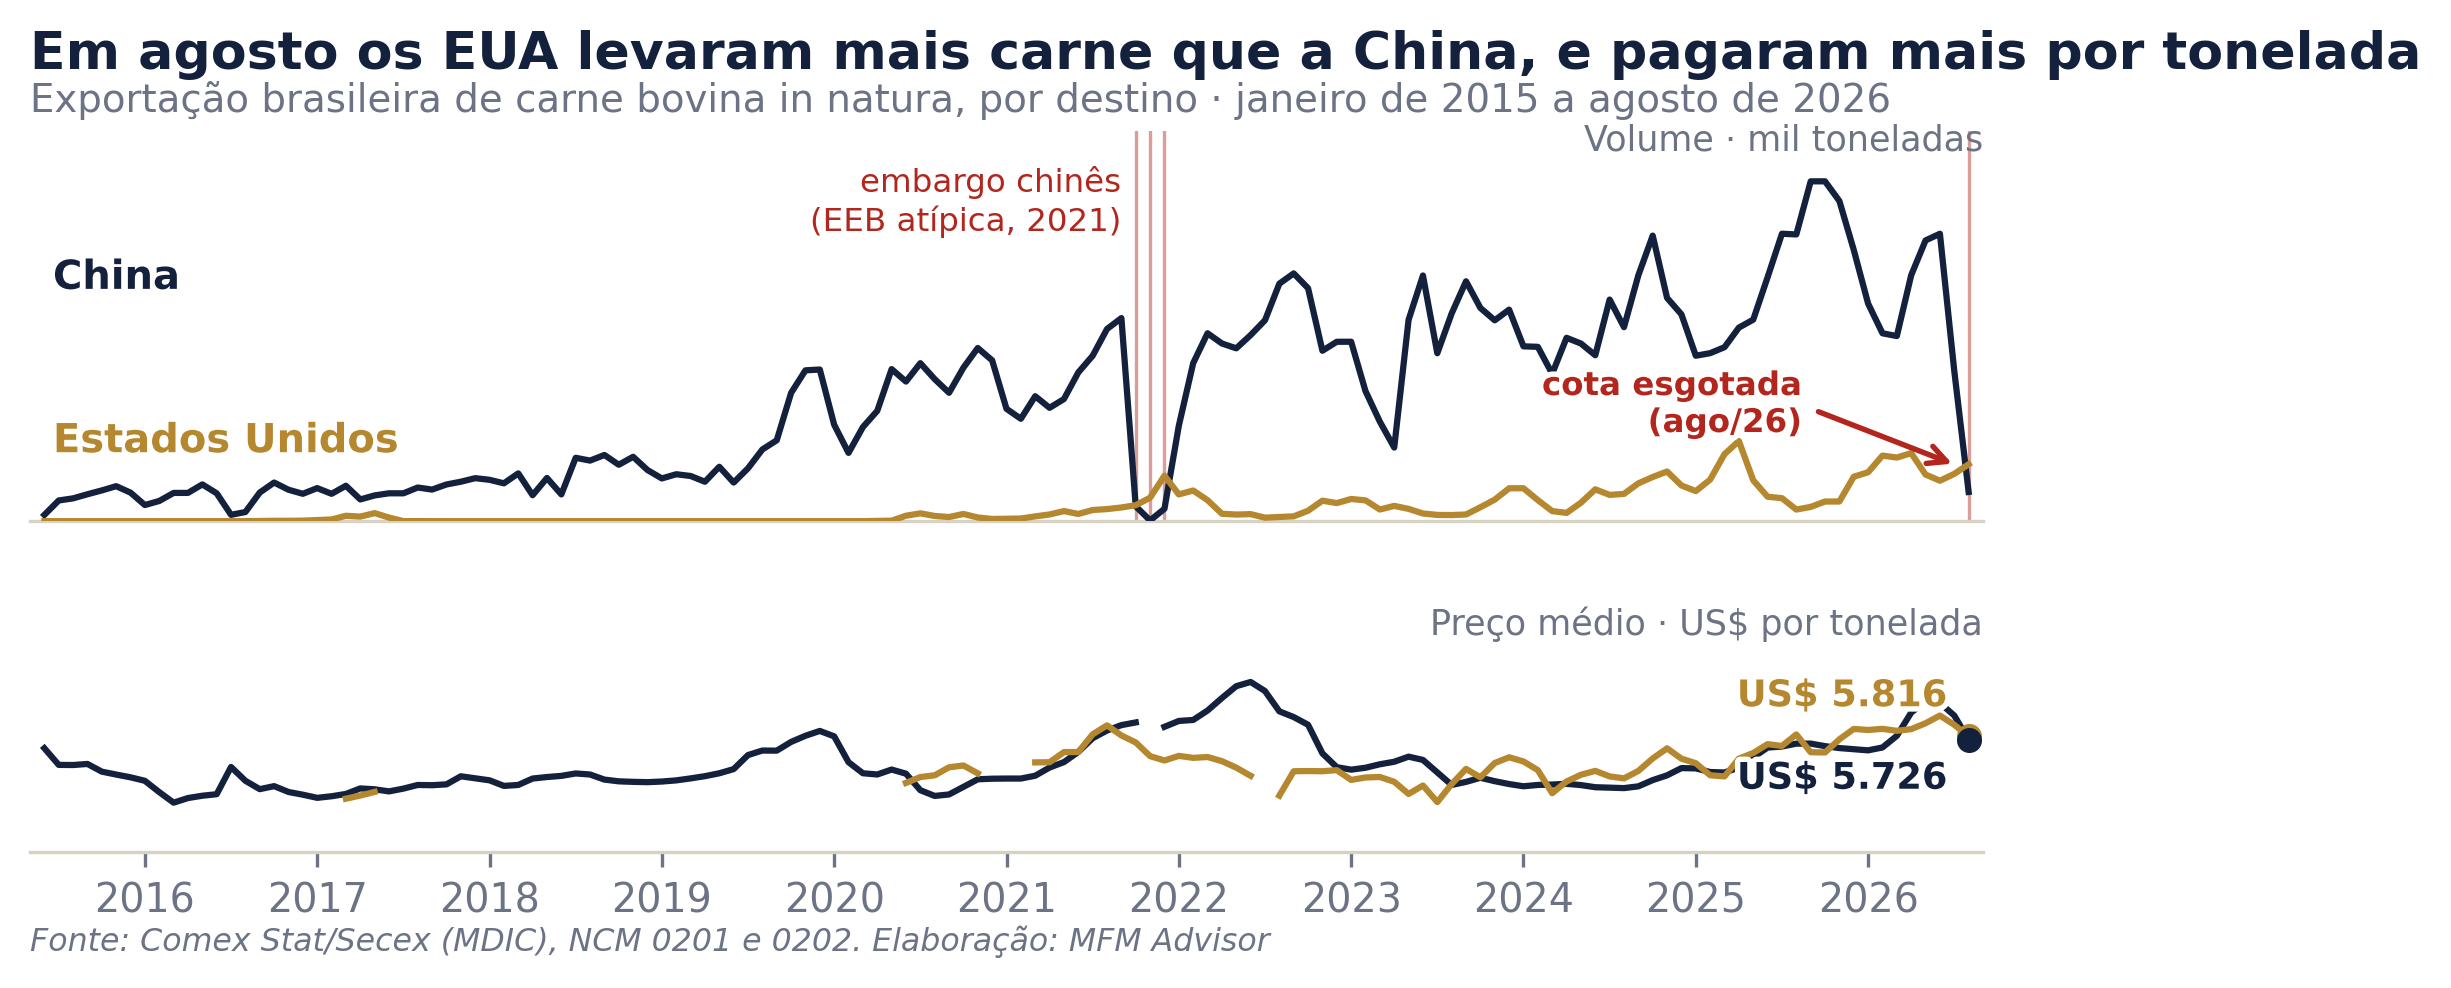
A China reduziu a compra em 89,82% quando a cota acabou, sem que o preço mudasse: a arroba ficou estável no período. Em agosto, pela primeira vez fora de embargo, os Estados Unidos levaram mais carne brasileira que os chineses.
O Brasil embarcou 16,08 mil toneladas de carne bovina in natura para a China em agosto de 2026, contra 157,97 mil em agosto de 2025, queda de 89,82% (Comex Stat/Secex). Contra junho, o pico do ano, a queda é de 89,84%: as duas bases de comparação dão o mesmo resultado, o que afasta efeito de base. Em receita o recuo é maior, de US$ 1,07 bilhão em junho para US$ 92,07 milhões.
No mesmo mês os Estados Unidos compraram 31,33 mil toneladas, quase o dobro do volume chinês. Desde 2015 isso ocorreu em apenas quatro dos 135 meses da série, e três foram entre outubro e dezembro de 2021, quando a China suspendeu as compras após um caso de encefalopatia espongiforme bovina atípica, de ocorrência espontânea. Fora de embargo, agosto de 2026 é inédito. E o destino novo não paga menos: a tonelada saiu a US$ 5.816 contra US$ 5.726 da China.
A prova de que o preço não mandou está no mercado físico. Entre junho e agosto a arroba do boi gordo praticamente não se moveu, de R$ 347,59 para R$ 345,92, e em 25 de setembro estava em R$ 358,80, acima de todo o período (CEPEA). Contra agosto de 2025 a arroba subiu 12,58%. Um comprador de metade do embarque desaparecer sem derrubar o preço interno é interrupção administrativa, não queda de demanda.
A régua é a cota. Os embarques cessaram quando o volume de 2026, de 1,106 milhão de toneladas pela contagem da Abiec, esgotou em junho na saída do Brasil; a chegada aos portos chineses ultrapassou o limite em agosto, pela defasagem de trânsito. O Uruguai, que usou pouco mais de 30% das suas 324 mil toneladas, sinalizou em 21/09 repassar cerca de 80 mil ao Brasil, mas quem administra a cota é a China, que não confirmou a redistribuição. Do outro lado, a proclamação americana de 26 de agosto ampliou em 300 mil toneladas a cota tarifária de aparas entre setembro e novembro, toda na linha "Other Countries", onde o Brasil está: o produto que pagaria 26,4% de tarifa passa a entrar a US$ 44 por tonelada. E o ganho é líquido: a carne bovina brasileira ficou fora da sobretaxa que os Estados Unidos aplicam aos demais produtos do país.
Crédito · Proteção
O crédito encolheu em hectares, não em reais
Na parte do SICOR que já parou de se mover, o custeio financiado cobre 12,38% menos área e 10,77% menos contratos que em 2025, com o mesmo dinheiro. A rede de proteção, essa com número fechado, também encolheu: seguro rural bloqueado e renegociação parada em 12,36% do autorizado.
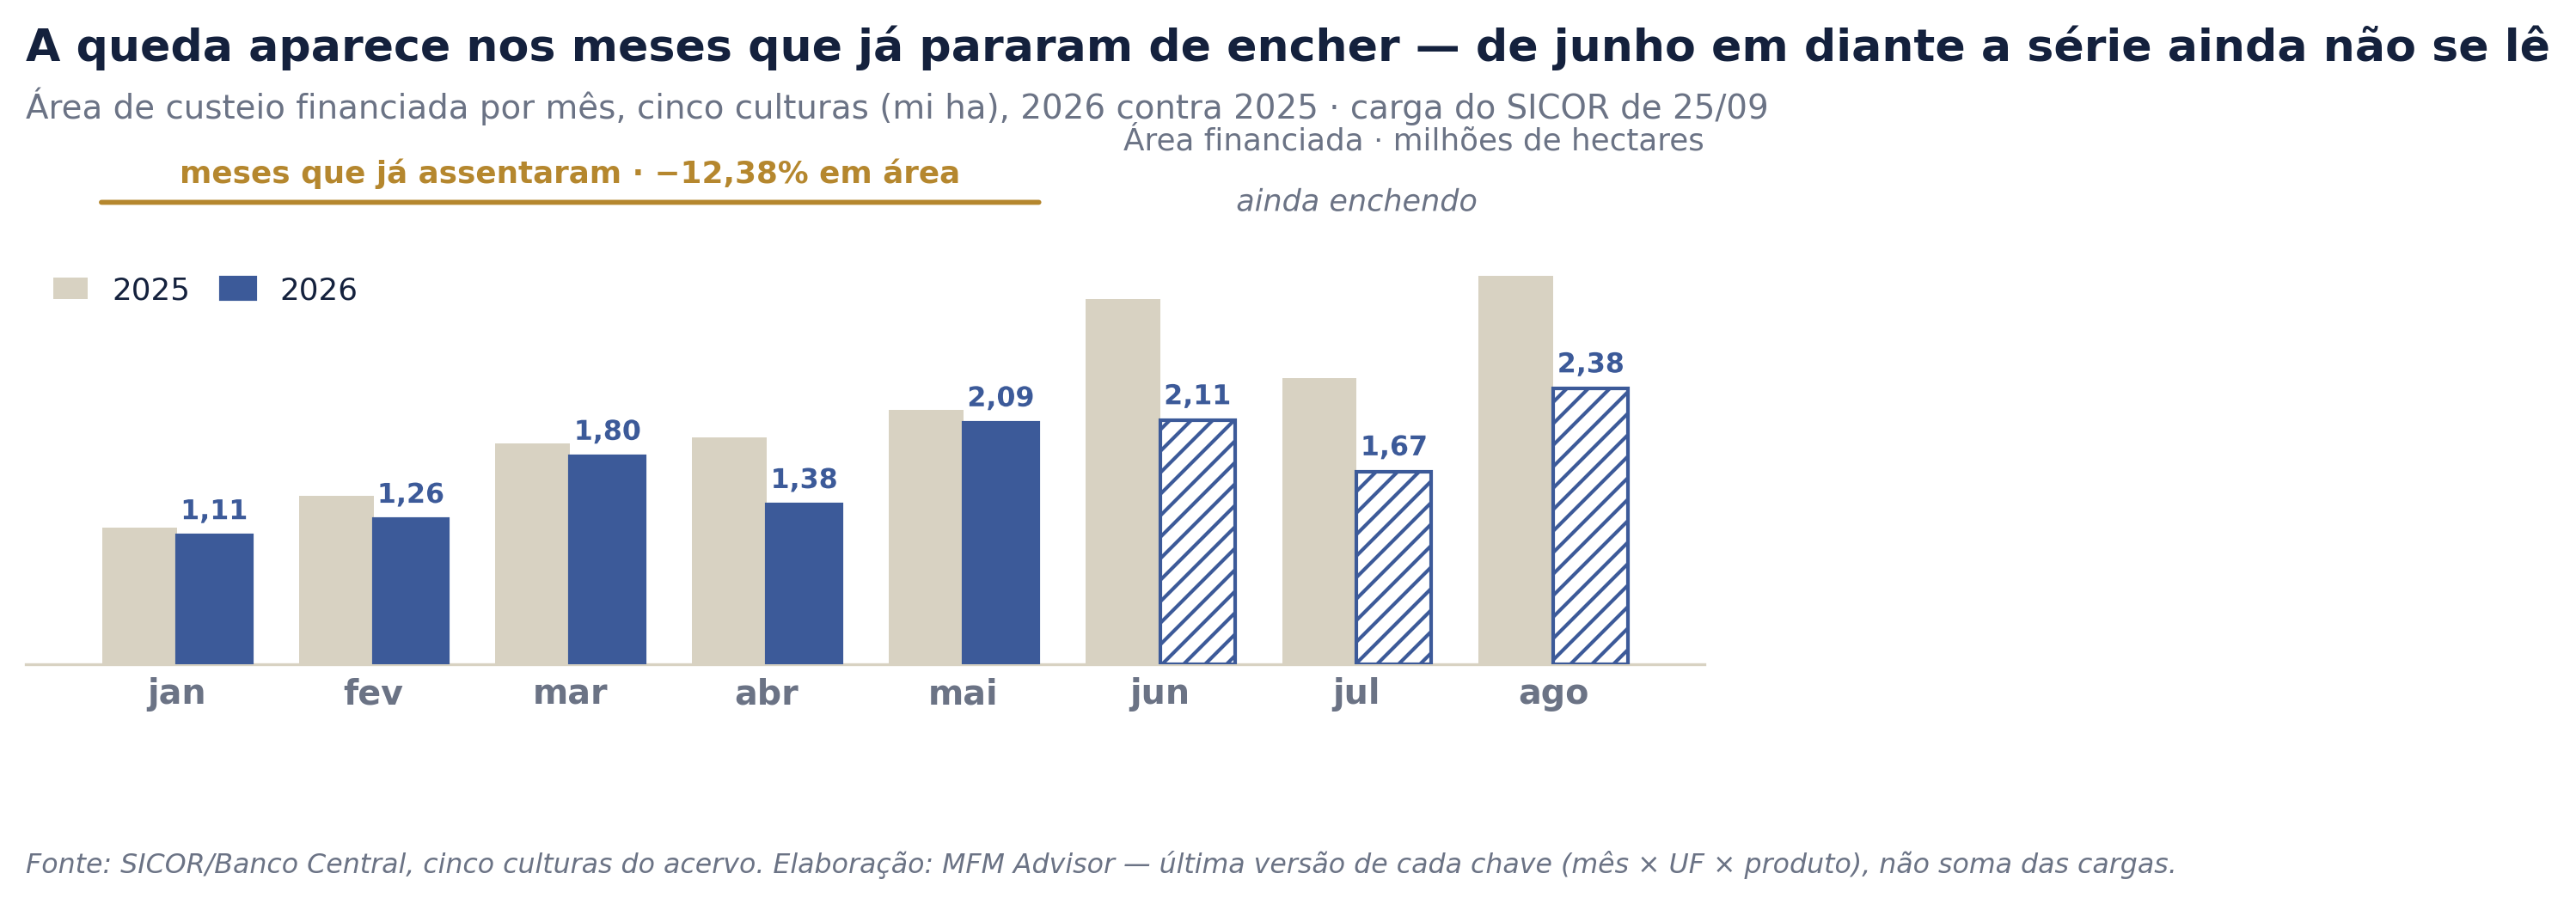
Na mesma janela, o custeio das cinco culturas soma R$ 45,60 bilhões em 2026 contra R$ 46,03 bilhões em 2025 — o mesmo dinheiro —, em 73,15 mil contratos contra 81,98 mil. Menos área e menos contratos com o mesmo volume dão R$ 5.968 por hectare financiado contra R$ 5.279, 13,05% a mais. Os dados em mãos não separam alta do custo por hectare de concentração em menos tomadores.
Duas leituras do detalhe ficam fora da conclusão. O algodão não se publica por esta série: o SICOR registra 95 lançamentos e 74,8 mil hectares da fibra em todo o ano de 2026, fração do que o país planta, porque o financiamento do algodão corre por tradings e cédulas de produto rural. Variação sobre essa amostra é ruído, em qualquer janela. E "área financiada" é métrica imperfeita para pecuária de corte, cujo custeio se contrata por lote, não por hectare.
O aperto está na outra ponta, e esse número é fechado. O Seguro Rural tem, pelo Mapa, R$ 461,7 milhões bloqueados de uma dotação de R$ 935,6 milhões para 2026, 49,35% do total, e o Ministério da Agricultura registrou em 24/09 que já há produtores recebendo das seguradoras a cobrança de parcelas que a subvenção deveria cobrir. Em dois anos os beneficiários caíram 51,40%, de 86.443 para 42.026, e o capital segurado recuou 65,50%. A renegociação de dívida também não anda: R$ 3,19 bilhões pela MP 1.376 até 16 de setembro, pelos dados da Fazenda e da CNA, 12,36% dos R$ 25,8 bilhões disponíveis, com prazo em 12 de novembro.
A leitura conjunta muda a natureza do risco: o volume de recursos não encolheu, o alcance sim — menos hectares e menos contratos, com mais reais em cada hectare financiado. A safra 2026/27 entra com crédito mais concentrado e com menos cobertura, e é ela que encontra o El Niño.
Clima · Política
O clima já virou posição de fundo antes de virar safra
No açúcar o El Niño entrou no preço em setembro. No arroz gaúcho entrou na projeção do Banco Central. Na lavoura, ainda não entrou.
A StoneX projeta déficit global de 900 mil toneladas de açúcar em 2026/27, depois de cortar o superávit de 2025/26 de 2,9 milhões para 1,45 milhão. Pesa a quebra europeia, com perdas acima de 20% nos três principais produtores do bloco, e as chuvas abaixo da média na Índia e na Tailândia. O mercado financeiro já se moveu: os fundos saíram de 91 mil contratos vendidos há dois meses para mais de 160 mil comprados no relatório de posicionamento de 15 de setembro, e o contrato de outubro subiu de 15 para 17 centavos de dólar por libra-peso.
No mercado doméstico, o Banco Central incorporou o fenômeno às projeções e avalia que o cenário atual de El Niño é compatível com efeito adverso relevante sobre a produtividade do arroz em 2027, concentrado no Rio Grande do Sul, onde está mais da metade da área plantada do país. Um estudo da Universidade de Chicago divulgado pelo Climate Impact Lab colocou o Brasil em quinto lugar entre os países mais atingidos por um Super El Niño entre junho de 2026 e fevereiro de 2027, mas a métrica do ranking é mortalidade adicional por calor, 13,2 mil casos projetados no Brasil dentro de um total global de 451 mil, e não perda de produção agrícola. A distinção importa: ler o ranking como estimativa de quebra de safra leva a conclusão errada sobre oferta.
Na energia, o governo publicou em 21/09 o Decreto 13.121, que regulamenta a Medida Provisória 1.391/2026 e autoriza subvenção a produtores e importadores de diesel enquanto durar a instabilidade de oferta. A Abicom mediu em 15/09 o preço da Petrobras R$ 3,89 por litro abaixo do custo de importação, a maior defasagem já registrada. O ministro da Agricultura descartou risco de desabastecimento, classificando o temor como especulação, enquanto produtores do Rio Grande do Sul relatavam alta pontual de R$ 5,74 para R$ 7,18 por litro no início do plantio. O Brasil produz cerca de 75% do diesel que consome.
Também na semana
- Miúdos suínos. Protocolo sanitário assinado em 26/09 abre a China para miúdos suínos brasileiros: mais de 100 mil toneladas anuais e receita superior a US$ 100 milhões por ano, num mercado importador chinês de US$ 2,5 bilhões Mapa e ABPA, 27/09
- Açúcar do Nordeste. Os Estados Unidos cortaram em 55 mil toneladas a cota brasileira de açúcar para o ano-fiscal de 2027, impacto estimado em US$ 30 milhões sobre usinas que reúnem 20 mil fornecedores de cana e empregam 270 mil trabalhadores Novabio e Sindaçúcar-PE, via Globo Rural, 23/09
- Fibras naturais. A Abrapa levará ao Parlamento Europeu no próximo mês a defesa do algodão nas regras de ecodesign têxtil, dentro da coalizão Make the Label Count. Menos de 30% da fibra brasileira fica no mercado interno Abrapa no 15º CBA, 22/09
- Soja fora do acordo. China e Estados Unidos reduziram tarifas sobre US$ 60 bilhões em mercadorias, com o milho americano incluído e a soja de fora, e estenderam a trégua até 10 de janeiro Reuters, 28/09
- Esmagamento. A capacidade brasileira de processamento de oleaginosas deve chegar a 82,6 milhões de toneladas em 2026, alta de 17% sobre 2022, com R$ 5,9 bilhões de investimento. A utilização média cai de 87,9% para 80,4% BTG Pactual, 23/09
- Argentina. A Bolsa de Comércio de Rosário projeta US$ 40 bilhões em exportações agrícolas argentinas em 2027, segundo maior valor da série, sobre uma safra de 156 milhões de toneladas BCR, 26/09
- Restauração florestal. O BNDES mobilizou R$ 14,6 bilhões em dois anos para reflorestamento. O gargalo é a muda: a capacidade instalada é de 300 milhões por ano contra 1,25 bilhão necessários para cobrir 30% da meta da NDC BNDES e Nativas Brasil, 28/09
- Algodão. O valor bruto da produção alcançou R$ 36,36 bilhões em 2025, recorde da série do Mapa, com a Agroconsult projetando área 7% a 8,5% maior em 2026/27 15º CBA, 23/09
A leitura do MFM Advisor
A receita de 2027 está sendo escrita em cota, não em cotação
Quando o acesso é administrado por terceiros, o calendário da cota passa a decidir o que a curva de preço não decide, e o planejamento precisa mudar de relógio.
O que esta semana mostra não é um mercado em alta ou em baixa, é um conjunto de decisões que a cotação não explica. Uma cota esgotada interrompeu quase 90% de um fluxo em dois meses sem derrubar a arroba. Uma proclamação americana abriu 300 mil toneladas de espaço tarifário para o grupo em que o Brasil está. Um protocolo sanitário assinado no sábado criou um mercado de US$ 100 milhões que não existia na sexta. Um corte de cota tirou US$ 30 milhões das usinas do Nordeste. Nenhum foi anunciado por preço, e nenhum aparece em análise que olhe só para preço.
A consequência prática é de calendário. A cota americana de aparas é por ordem de chegada e vale de setembro a novembro; a chinesa de 2026 esgotou em junho na saída do Brasil e a de 2027 deve esgotar já em abril, segundo a Abiec. Isso desloca a decisão comercial para antes da formação de preço e premia quem tem habilitação, logística e capital de giro prontos quando a janela abre.
No front doméstico, a correção da página 3 muda o método da edição anterior, não a direção: o custeio financiado encolheu em área e em contratos, e o que a Ed.06 não podia afirmar era a magnitude. A assimetria é de cobertura nos dois lados: menos hectares financiados de um; metade da dotação do seguro rural bloqueada e 87,64% da renegociação sem tomador a seis semanas do prazo, do outro. Menos área coberta com menos proteção funciona em ano normal e mal em ano de El Niño. Três termômetros ficam para as próximas edições: se os embarques à China retomam em outubro; se o seguro é desbloqueado antes do pico de contratação de apólices, que é agora; e se junho, julho e agosto, ao pararem de encher, confirmam a queda medida nos meses fechados.
O placar da semana
| Indicador | Valor | Variação | Recorte · fonte |
|---|---|---|---|
| Carne in natura embarcada à China | 16,08 mil t | −89,82% | ago/26 sobre ago/25 · Comex Stat |
| Carne in natura embarcada aos EUA | 31,33 mil t | +389,83% | ago/26 sobre ago/25 · Comex Stat |
| Arroba do boi gordo | R$ 345,92 | +12,58% | média ago/26 sobre ago/25 · CEPEA |
| Custeio contratado, 5 culturas | R$ 45,60 bi | −0,94% | jan–mai, 2026 sobre 2025 · SICOR/BC |
| Área de custeio financiada | 7,64 mi ha | −12,38% | jan–mai, 2026 sobre 2025 · SICOR/BC |
| Dotação bloqueada do seguro rural | R$ 461,7 mi | 49,35% do total | 2026 · Deger/Mapa |
Séries próprias medidas na base do MFM Advisor Research; demais indicadores com fonte e data declaradas. O SICOR entra pela janela de janeiro a maio, carga de 25/09, a parte da série que já parou de se mover. Elaboração: última versão de cada chave (mês × UF × produto), não soma das cargas.