Radar / Edição 04 / 24 de agosto de 2026
O tanque e a fronteira: quem redesenha o seu preço
Mandatos de mistura viraram comprador de soja, milho e açúcar. Tarifas e barreiras decidem a receita da exportação. E a China, o driver que por uma década ditou o preço, perde o protagonismo.
Mercado · Demanda dirigida
O tanque virou comprador de grão
Antes do consumidor, é o mandato de mistura que puxa a demanda das grandes commodities — no Brasil e nos vizinhos.
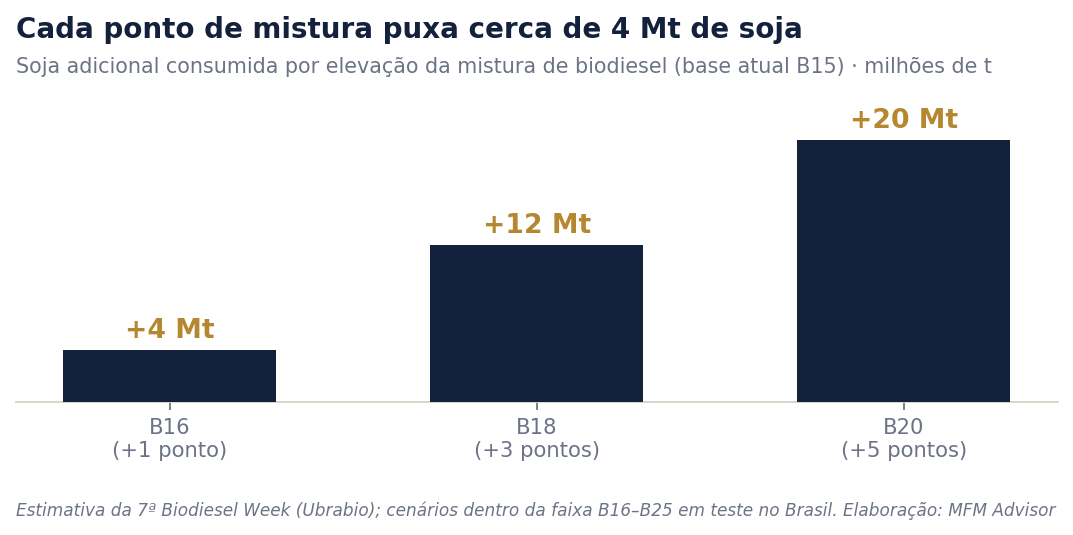
No Brasil, a mistura obrigatória de biodiesel está em B15, e o governo já testa teores de B16 a B25 entre agosto de 2026 e fevereiro de 2027. A conta da cadeia é direta: cada ponto percentual a mais adiciona cerca de 4 milhões de toneladas de soja consumidas internamente — a cadeia já destina perto de 35 milhões de toneladas ao biodiesel (estimativas da 7ª Biodiesel Week, via Ubrabio).
Elevar a mistura, porém, não é decisão de mercado, e sim de política — com trade-offs que dividem o setor. Teores mais altos são bem absorvidos por motores novos, mas há resistência técnica legítima quanto a motores mais antigos e à garantia de fabricantes, além do debate sobre qualidade e custo do combustível na bomba. O ponto que interessa ao produtor não é torcer a favor ou contra: a decisão redesenha a infraestrutura do mercado de grãos — capacidade de esmagamento, logística de óleo e farelo e a própria formação de preço da soja —, muito além do preço do diesel.
O mesmo movimento aparece no vizinho, agora no milho. A Argentina estuda elevar a mistura de bioetanol de 12% para 15%, com produção de etanol projetada em recorde de 1,35 bilhão de litros em 2026 — 60% a partir do milho (USDA). Mais milho no tanque argentino é menos milho no mercado externo. E o Brasil não está sozinho na escala: a Indonésia adotou o B50 em 2026, subindo do B40. A comparação não é sobre estar "à frente" ou "atrás" — frota e clima diferem —, mas dá a dimensão do vetor: quanto maior o mandato, maior a fatia da safra que deixa de ser alimento para virar energia.
A cana fecha o quadro, disputada entre adoçante e combustível. O açúcar bruto na bolsa de Nova York alcançou 17,47 cents por libra, o maior nível em mais de 15 meses, puxado pelo El Niño. Do lado da demanda, a Índia autorizou a importação de 1 milhão de toneladas sem imposto até 31 de outubro — após o preço interno subir cerca de 40% em dois meses —, e o Brasil, maior exportador, é o destino natural — e a cana volta a migrar do etanol para o açúcar. De novo, é a política da energia definindo o que se planta.
Comércio · Barreira e janela
A fronteira decide a receita: uma porta fecha, outra abre
Enquanto a União Europeia aperta as exigências, os Estados Unidos abrem uma janela — e o calendário regulatório vira variável de margem.
Se o tanque redesenha a demanda interna, a fronteira redesenha a receita de exportação — e nesta semana ela se moveu nos dois sentidos. A União Europeia prepara o aperto mais amplo dos últimos anos: uma proposta da Comissão Europeia prevê zerar os limites máximos de resíduos (LMR) de defensivos vetados no bloco para produtos importados. O peso é grande — o Brasil exportou cerca de €18 bilhões em produtos agrícolas à UE no último ano, e 52,8% das exportações agrícolas tratadas com defensivos têm o bloco como destino.
No cenário-limite modelado pelo Centro Comum de Pesquisa (JRC) da própria Comissão, a exportação de soja tratada cairia até 95%. É prospectivo, não é regra em vigor — mas define a direção do risco. Na proteína, a régua já tem data: a partir de 3 de setembro, novas exigências europeias sobre antimicrobianos passam a valer, e entidades de saúde animal defendem a segregação de cadeias — lotes separados, com rastreabilidade, para o que vai à Europa. Segregar é conformidade que custa: mais controle e, potencialmente, menos produtividade nos lotes destinados ao bloco.
Do outro lado, uma janela. Os Estados Unidos abriram uma cota temporária de 300 mil toneladas de carne bovina sem tarifa extra por 90 dias, e o Brasil — que já embarcou 234 mil toneladas aos EUA entre janeiro e julho, alta de 17,1% — pode capturar de 90 a 120 mil toneladas (projeção Safras & Mercado). É receita adicional com prazo curto: quem estiver habilitado e com logística pronta aproveita; quem não estiver, assiste.
Contraponto · O driver clássico
A China comprou menos — e o preço não caiu
O sinal que sempre mandou no agro perdeu o protagonismo: em julho, a China levou metade da carne, e o boi ainda assim subiu.
A demanda que por uma década ditou o preço da proteína deu um recado contraintuitivo. Em julho, a China comprou cerca de 50% menos carne bovina brasileira (queda de aproximadamente 100 mil toneladas no mês, 48% abaixo de um ano antes). Pela lógica antiga, o boi gordo cairia. Não caiu: subiu. O motivo foi interno — a produção nacional também recuou cerca de 100 mil toneladas, abrindo um déficit de perto de 30 mil toneladas no mercado doméstico (dados preliminares do SIF; análise de Lygia Pimentel/AgriFatto — Forbes Agro, 18/08). O preço se formou dentro da porteira, não em Xangai.
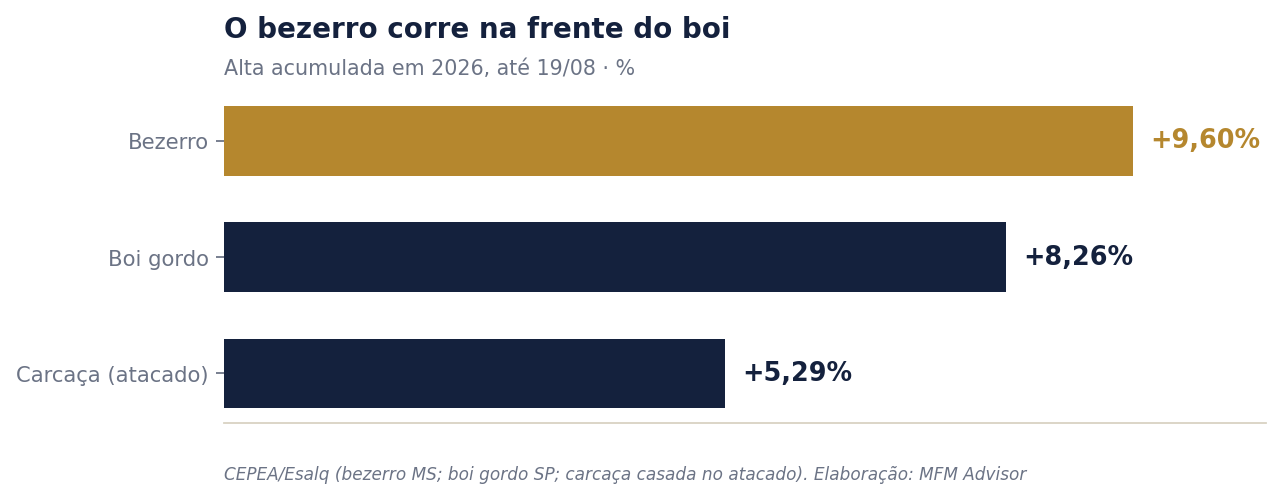
E dentro da porteira, o custo corre na frente. O bezerro — principal insumo de reposição — acumula alta de 9,60% em 2026, à frente do próprio boi gordo (8,26%) e da carcaça (5,29%), segundo o CEPEA. Para quem confina ou recria, é margem apertada por dentro: paga-se mais caro pelo animal de entrada do que se recupera na venda.
Na lavoura, o segundo trimestre confirma a pressão. Custos mais altos — com o fertilizante nitrogenado subindo até 60% como principal vetor — comprimiram a rentabilidade das empresas do agro no 2T26. O efeito não é uniforme (há companhias com lucro em alta), mas a direção é de margem espremida pelo custo, não pela receita.
Também na semana
- Tapajós. Seca e assoreamento colocam de 5 a 5,5 Mt do Arco Norte sob risco de escoamento, com custo logístico adicional de R$ 500 a 800 milhões CONAB
- Café. Safra recorde no Brasil (cerca de 70 milhões de sacas) derruba o arábica 13% no ano; a bonança colombiana chega ao fim Bloomberg Línea
- Biodefensivos. O mercado de biológicos soma R$ 5,3 bilhões na 25/26, com avanço de 35% na área tratada Kynetec
- TAC da Carne. Grandes frigoríficos registram de 97,6% a 100% de conformidade socioambiental na Amazônia no 3º ciclo MPF
A leitura do MFM Advisor
Ler o decreto virou tão importante quanto ler o clima
Numa demanda dirigida por política, o calendário regulatório passou a pesar tanto quanto a previsão do tempo na decisão da safra.
Junte as peças e o desenho é claro: a demanda das principais commodities está cada vez menos amarrada ao prato do consumidor e cada vez mais a decisões de política — o mandato de mistura que transforma grão em energia, a tarifa que abre ou fecha um mercado, a régua sanitária que segrega uma cadeia. O sinal clássico, a China, não sumiu; dividiu o palco.
Para o produtor, a leitura prática é que o preço de 2026 tem dois relógios. O do clima e do mercado, que ele sempre acompanhou; e o do regulador — a data da mistura, o prazo da cota, a vigência da barreira —, que virou variável de primeira linha. Quem lê os dois antecipa; quem lê só um reage tarde.
Há uma ressalva de método: política é vetor de demanda, não garantia de preço. Mandato pode ser adiado, cota expira, barreira é negociada. Por isso o Radar trata cada decreto como probabilidade, não como certeza — e acompanha o repasse. As próximas edições seguem três termômetros: a definição dos novos teores de mistura (B16 e acima), o desfecho da proposta de LMR da União Europeia e o repasse da retração chinesa ao preço da proteína.
Sobre