Radar / Edição 02 / 17 de agosto de 2026
A margem se defende no que você controla
El Niño, seca global e uma China comprando menos: a semana empilhou risco sobre a safra 2026/27.
Panorama · Clima
O clima voltou a mandar na safra
A probabilidade de um El Niño forte saltou para 93% — e o precedente de 2015/16 mostra o tamanho do estrago quando o fenômeno se confirma.
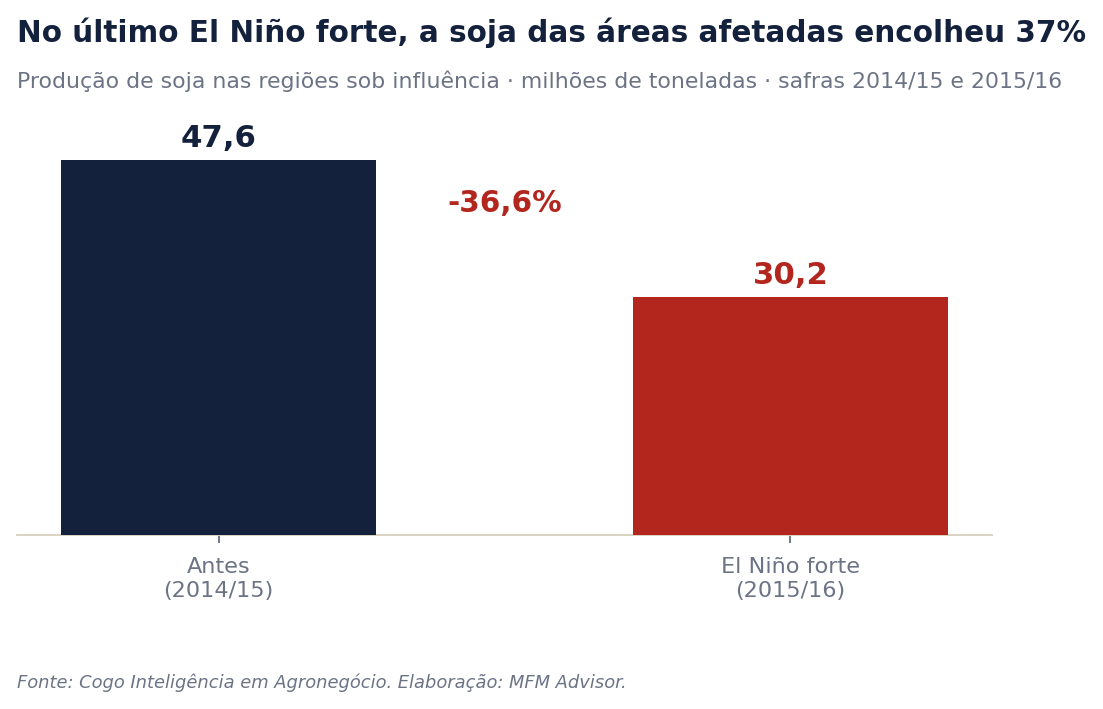
A NOAA elevou para 93% a probabilidade de um El Niño classificado como "muito forte" entre setembro e novembro, com 69% de chance de figurar entre os episódios mais intensos desde 1950. Segundo a Cogo Inteligência em Agronegócio, de 45% a 50% da área de soja do Brasil está sob influência do fenômeno — concentrada no Centro-Oeste (47%), no Sul (27%) e no Matopiba (14%).
O risco não é uniforme: a tendência é de estresse hídrico no Matopiba e no norte, e de chuvas acima da média no Sul. O precedente pesa — em 2015/16, a produção das regiões afetadas recuou de 47,60 para 30,20 milhões de toneladas, queda de 36,55%. Estoques globais equivalentes a cerca de 28% do consumo tendem a amortecer o repasse a preços, limitando o ganho compensatório de uma eventual quebra.
O pano de fundo é global. Enquanto a COP17 se reúne em Ulaanbaatar, na Mongólia, até o fim de agosto, o Brasil fechou julho com 157 municípios em seca severa. A ONU estima que as secas ficaram cerca de 30% mais frequentes desde 2000 e projeta a demanda de água superando a oferta em até 40% até 2030. Para o planejamento da 2026/27, o clima deixou de ser ruído e passou a variável de primeira ordem.
Demanda · China
A China compra menos — e agora com prazo
O principal comprador do agro brasileiro formalizou a intenção de reduzir importações. No milho, o corte já aconteceu.
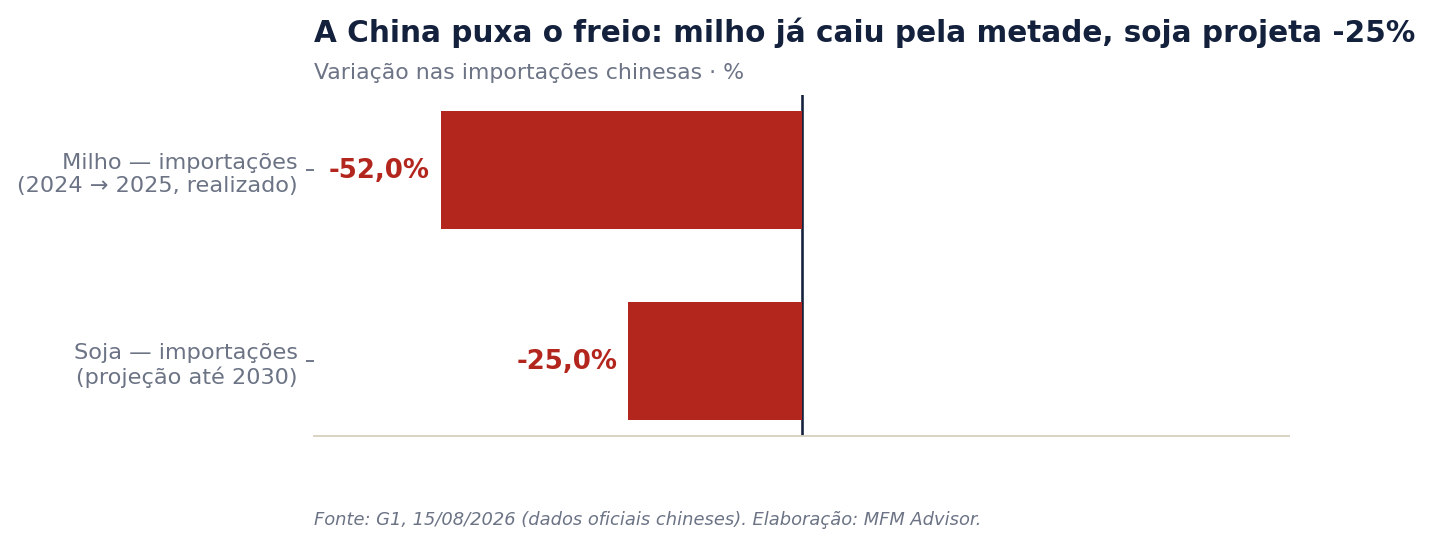
A China, destino de 71% da soja que o Brasil exporta, pretende reduzir as importações do grão em cerca de 25% até 2030 — algo próximo de 23,5 milhões de toneladas — e elevar a autossuficiência de 15% para 60%. No milho, o movimento já se materializou: as compras caíram de 8,40 milhões de toneladas em 2024 para menos de 4 milhões em 2025, recuo superior a 50%.
É a mesma tese que a FAO apresentou na edição anterior, agora com prazo e magnitude. O motor que puxou o ciclo passado não para amanhã, mas está tirando o pé — e as alternativas apontadas, diversificação de destinos (Oriente Médio, África) e bioeconomia, não se constroem em uma safra.
A desaceleração já aparece no retrovisor doméstico: a agroindústria recuou 0,3% no primeiro semestre. Pouco em número e muito em sinal — a perda de tração saiu da porteira e alcançou o elo que transforma e agrega valor.
Política · O que dá pra fazer
Duas reações — e a frente que é só sua
Contra o risco macro sobram poucas alavancas. Duas surgiram esta semana; a terceira já está dentro de casa.
Exhibit 3
As duas frentes de reação que se moveram na semana
| Frente | O que muda | Prazo / estágio |
|---|---|---|
| ProfertPL 699/2023 | Incentivo à indústria nacional de fertilizante (isenção para máquinas e plantas + fundo de apoio). Ataca a dependência de importação, hoje acima de 80% — 43,3 Mt de intermediários em 2025. | Aprovado no Senado; seguiu para sanção. Efeito estrutural, não muda esta safra. |
| Lei do Bem | Exclui 60% a 80% dos gastos de P&D do IRPJ e da CSLL (regime de Lucro Real), mais redução de IPI em equipamentos de pesquisa. | Declarar ao MCTI até 31/08/2026. Efeito imediato — prazo curto. |
Fontes: Poder360 / Agência Brasil, 11/08/2026 (Profert); CNN Brasil, 17/08/2026 (Lei do Bem).
O Profert ataca o calcanhar estrutural do agro brasileiro — a dependência de fertilizante importado, sobretudo de Rússia e China —, mas é defesa de médio prazo: não altera o custo desta safra.
A Lei do Bem, ao contrário, tem efeito imediato para quem investe em inovação (bioinsumos, agtech, máquinas com sensoriamento) e prazo curto. Em 2024, 4.252 empresas capturaram o benefício, com R$ 51,59 bilhões investidos e R$ 11,98 bilhões de renúncia. Para quem opera no Lucro Real, vale a conversa com o contador ainda esta semana.
A leitura do MFM Advisor
A margem se defende no que você controla
A receita da 2026/27 está sob cerco de fatores incontroláveis. A margem, não — ela se defende na frente que ainda é inteiramente sua.
Some as peças da semana e o desenho é claro: clima, Plano Quinquenal chinês e preço global de fertilizante decidem boa parte da receita — e nenhum deles atende a pedido do produtor. Nessas safras, a margem não se ganha: se defende. E se defende nas poucas variáveis que ainda estão sob controle — disciplina de custo, calendário de compra de insumo e leitura antecipada de risco.
O ciclo separa dois perfis. De um lado, quem decide por impressão e reage ao preço quando ele já chegou. De outro, quem acompanha a janela de insumo, mede a exposição climática da própria área e monitora a demanda antes que ela vire cotação. Numa safra de margem estreita, a diferença entre os dois perfis é a própria margem.
As próximas edições acompanham os três termômetros que vão definir a 2026/27: a confirmação — ou não — do El Niño, o ritmo de desembolso do crédito rural e o repasse da retração chinesa aos preços. É o que o MFM Advisor Research monitora, semana a semana, com dado primário.
Sobre